Physician Family Solutions · 卓越医生家庭保障方案
守护医者家庭 · 传承美好未来
Helping Physicians Protect Their Families, Their Assets, and Their Legacy.
由曾经的医生来规划
我们懂医生的时间、压力与责任
创始人 Hong Miller 毕业于中国医科大学,曾任儿科医生。她深知医生在漫长培养期后才开始积累财富,又面临高收入、高税负、高责任风险与极度忙碌的生活节奏。
医生往往把最多的时间给了病人,却最少的时间留给自己的财务。卓越医生家庭保障方案,以医生的职业周期为主线,从住院医、执业早期、诊所经营到退休交接,提供一套简洁、清楚、可执行的规划。
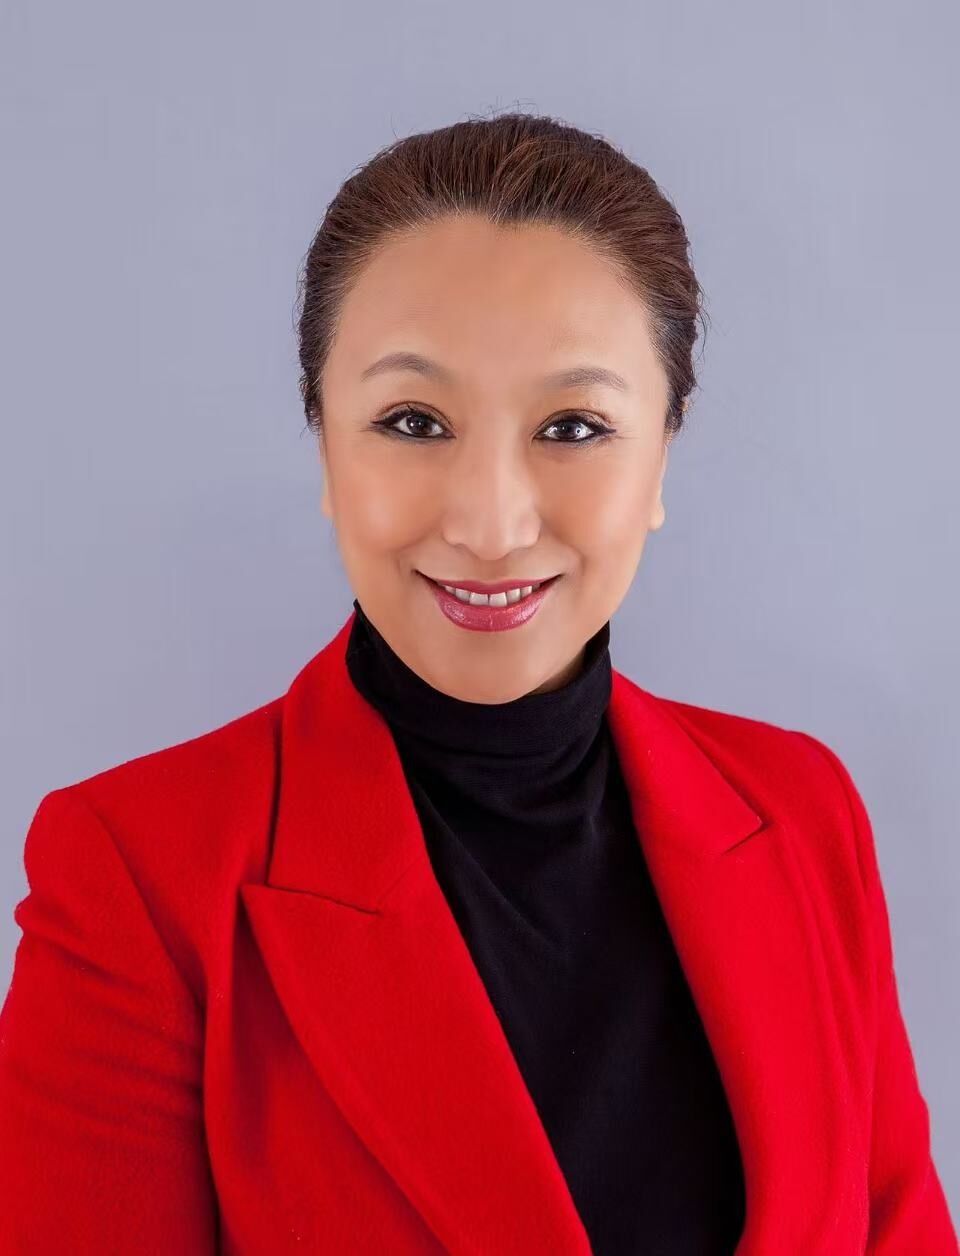
从医者到规划师以医生的思维,为医生家庭规划
方案内容
为医生家庭量身定制
收入保障
医生最大的资产是赚取收入的能力。伤残收入与人寿保障,确保意外发生时家庭生活不受影响。
诊所传承规划
让您的诊所与事业,在您不在时依然稳定延续:合伙人买断、诊所出售与过渡期安排。
女性医生财富规划
独特的职业与人生阶段,需要独特的财富规划策略:产假、兼顾家庭、职业中断与更长的寿命。
资产保护
在执业责任保险之外,审视资产持有结构,为家庭财富建立更完整的保护层。
税务效率
高收入带来高税负,协同您的会计师规划退休账户与递延工具,提高税后财富。
家族传承
信托、遗嘱与人寿保险协同,确保辛苦积累的财富照顾到您最爱的人。
医生常见的财富规划误区
避免常见误区,守护您多年努力的成果
误区 01
“等收入稳定了再规划”
保障越早安排越容易、成本越低;健康状况改变后,选择可能大幅减少。
误区 02
“医院团体保险就够了”
团体保险通常额度有限、离职即失效,未必足以覆盖医生的收入与家庭需求。
误区 03
“有执业保险就不必担心资产”
执业保险有额度与条款限制,资产持有结构同样重要。
误区 04
“遗嘱以后再写”
年轻家庭尤其需要指定监护人与安排子女的财务照顾,这正是遗产规划最基本的作用。
Frequently Asked Questions
医生最常问的问题
住院医或刚执业的医生,需要现在就开始规划吗?
建议尽早开始。这个阶段收入即将快速增长,而健康状况通常最好,是锁定收入保障与人寿保障的理想时机。
夫妻都是医生,规划上有什么不同?
双医生家庭收入高但工作同样繁忙,需要特别注意子女照顾、双方收入保障与资产持有结构的协调,以及较高的税负。
我自营诊所,退休时诊所怎么处理?
常见的方式包括出售给合伙人、出售给医疗集团或由家人接手。越早规划,越能争取理想的估值与交接时间表。